Il mercato globale degli smartphone ha chiuso il 2025 con risultati senza precedenti: il fatturato complessivo nel quarto trimestre è cresciuto del 13% su base annua, raggiungendo la cifra record di 143 miliardi di dollari. Questo traguardo è stato accompagnato da un altro primato, non troppo positivo per le tasche degli utenti: per la prima volta in assoluto, il prezzo medio di vendita di uno smartphone ha superato la soglia dei 400 dollari, registrando un incremento dell’8% rispetto all’anno precedente.
Due fattori principali hanno spinto verso l’alto i listini: da un lato la tendenza alla “premiumizzazione”, con i consumatori che preferiscono investire in dispositivi di fascia alta, e dall’altro l’aumento dei costi delle materie prime e dei componenti, in particolare per quanto riguarda le memorie DRAM e NAND. Come sottolineato dall’analista Shilpi Jain, le promozioni natalizie, i piani di finanziamento e le offerte di permuta hanno convinto gli utenti, sia nei mercati sviluppati che in quelli emergenti, ad acquistare prodotti più costosi e performanti.
Apple e Samsung a confronto
Nel panorama dei grandi produttori, Apple ha consolidato la propria leadership globale raggiungendo i massimi storici sia per spedizioni che per fatturato, cresciuti rispettivamente del 14% e del 23%. Il successo della casa di Cupertino è stato alimentato dalla serie iPhone 17, che ha innescato un vero e proprio “super-ciclo” di aggiornamenti. La preferenza degli utenti per le versioni Pro ha spinto i ricavi verso l’alto in ogni regione, con performance da record in mercati chiave come Stati Uniti, Cina, Europa occidentale e America Latina.
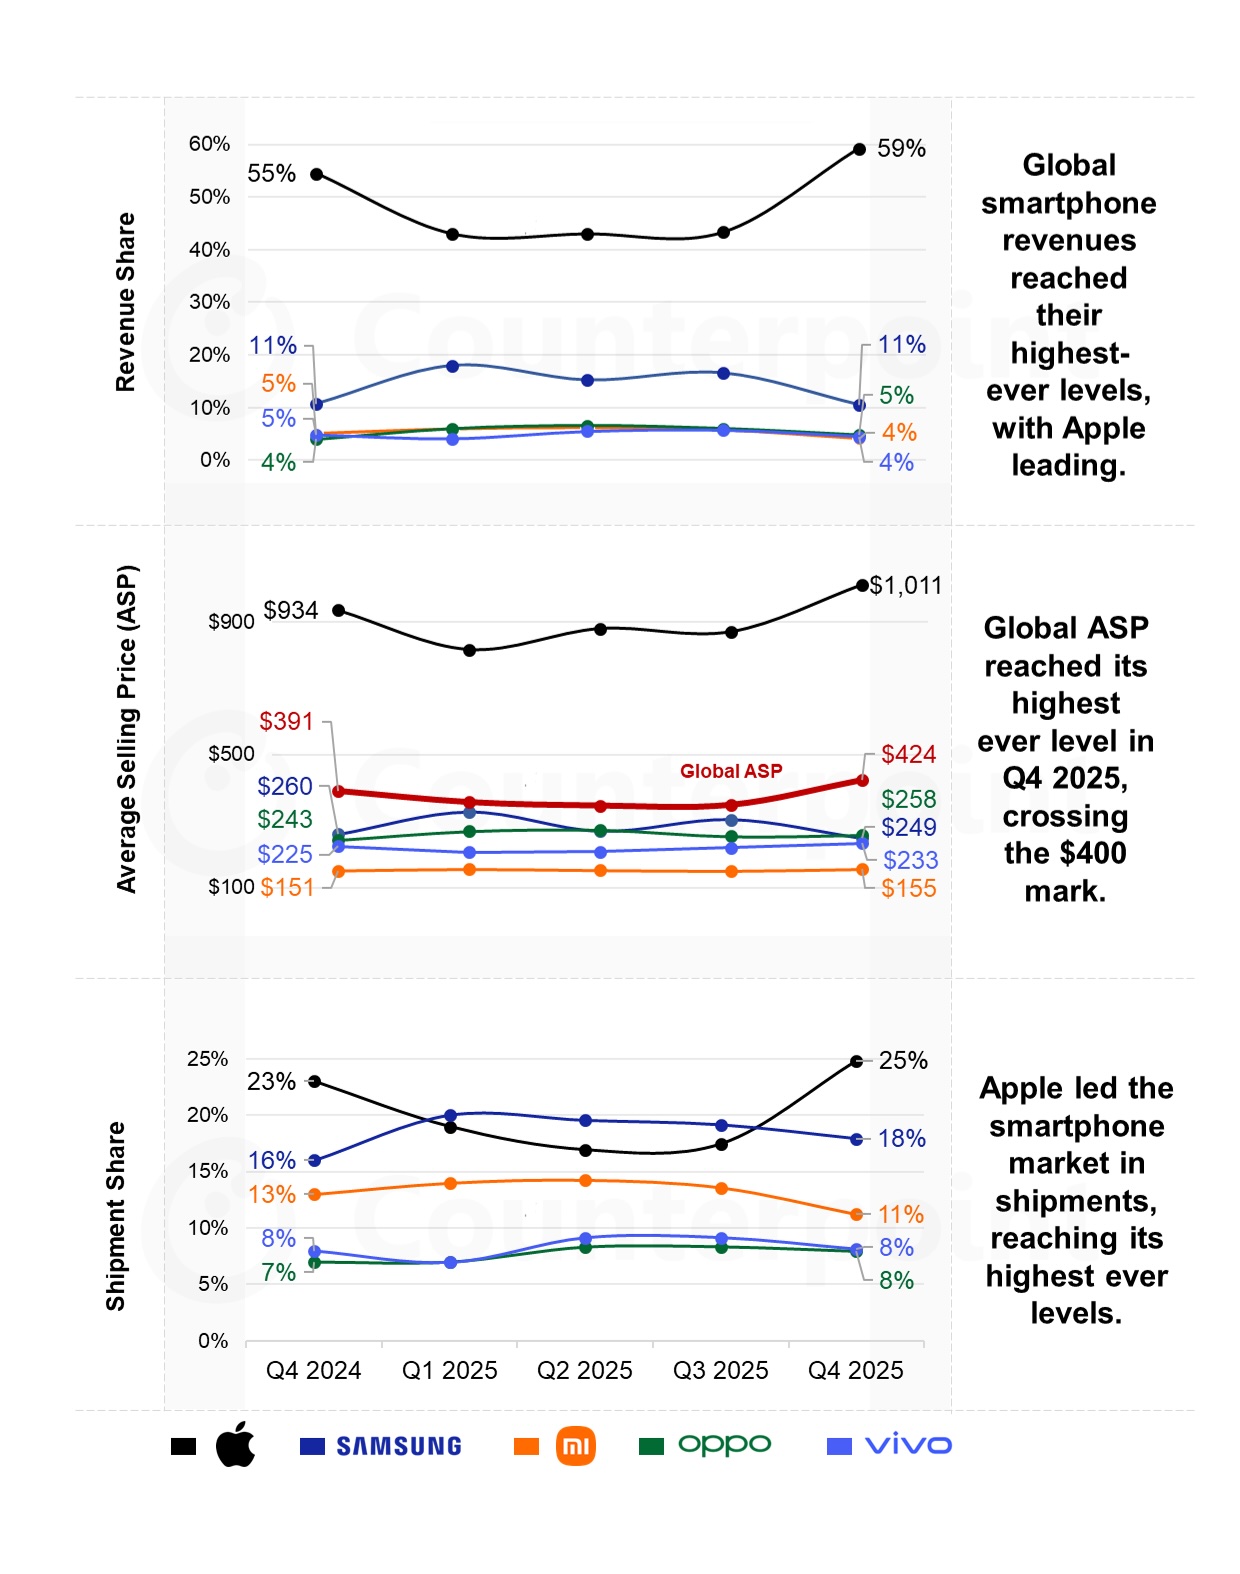
Samsung si è confermata al secondo posto per quota di fatturato, mostrando la crescita più elevata in termini di volumi tra i primi cinque brand con un +17%. Il colosso coreano ha beneficiato della spinta dei modelli Galaxy S25 e dei pieghevoli Z Fold7, oltre alla solidità della serie Galaxy A in America Latina, Sud-est asiatico e Africa.
Tuttavia, proprio a causa del grande successo della fascia media (serie A), Samsung ha visto il suo prezzo medio di vendita contrarsi del 4% nel corso del trimestre.
L’andamento dei marchi cinesi
Per quanto riguarda i produttori cinesi, il quadro è variegato. OPPO ha fatto registrare una performance notevole con una crescita del fatturato del 23%, trainata dall’espansione internazionale e dal successo delle serie Reno 14 e Find. Allo stesso modo, vivo ha visto i propri ricavi salire del 6%, grazie all’ottima tenuta nei mercati di Cina e India.
Al contrario, Xiaomi ha vissuto un trimestre complesso: i ricavi sono scesi del 9% e le spedizioni dell’11%. L’azienda ha risentito pesantemente dei vincoli nelle catene di approvvigionamento e dell’impennata dei costi dei componenti, fattori che hanno penalizzato i suoi segmenti entry-level e mid-tier.
Nonostante un leggero aumento del prezzo medio di vendita dovuto al lancio di alcuni modelli premium, Xiaomi non è riuscita a compensare il calo dei volumi nei suoi mercati principali, evidenziando una maggiore vulnerabilità rispetto ai concorrenti in un mercato che si sposta sempre più verso l’alto.