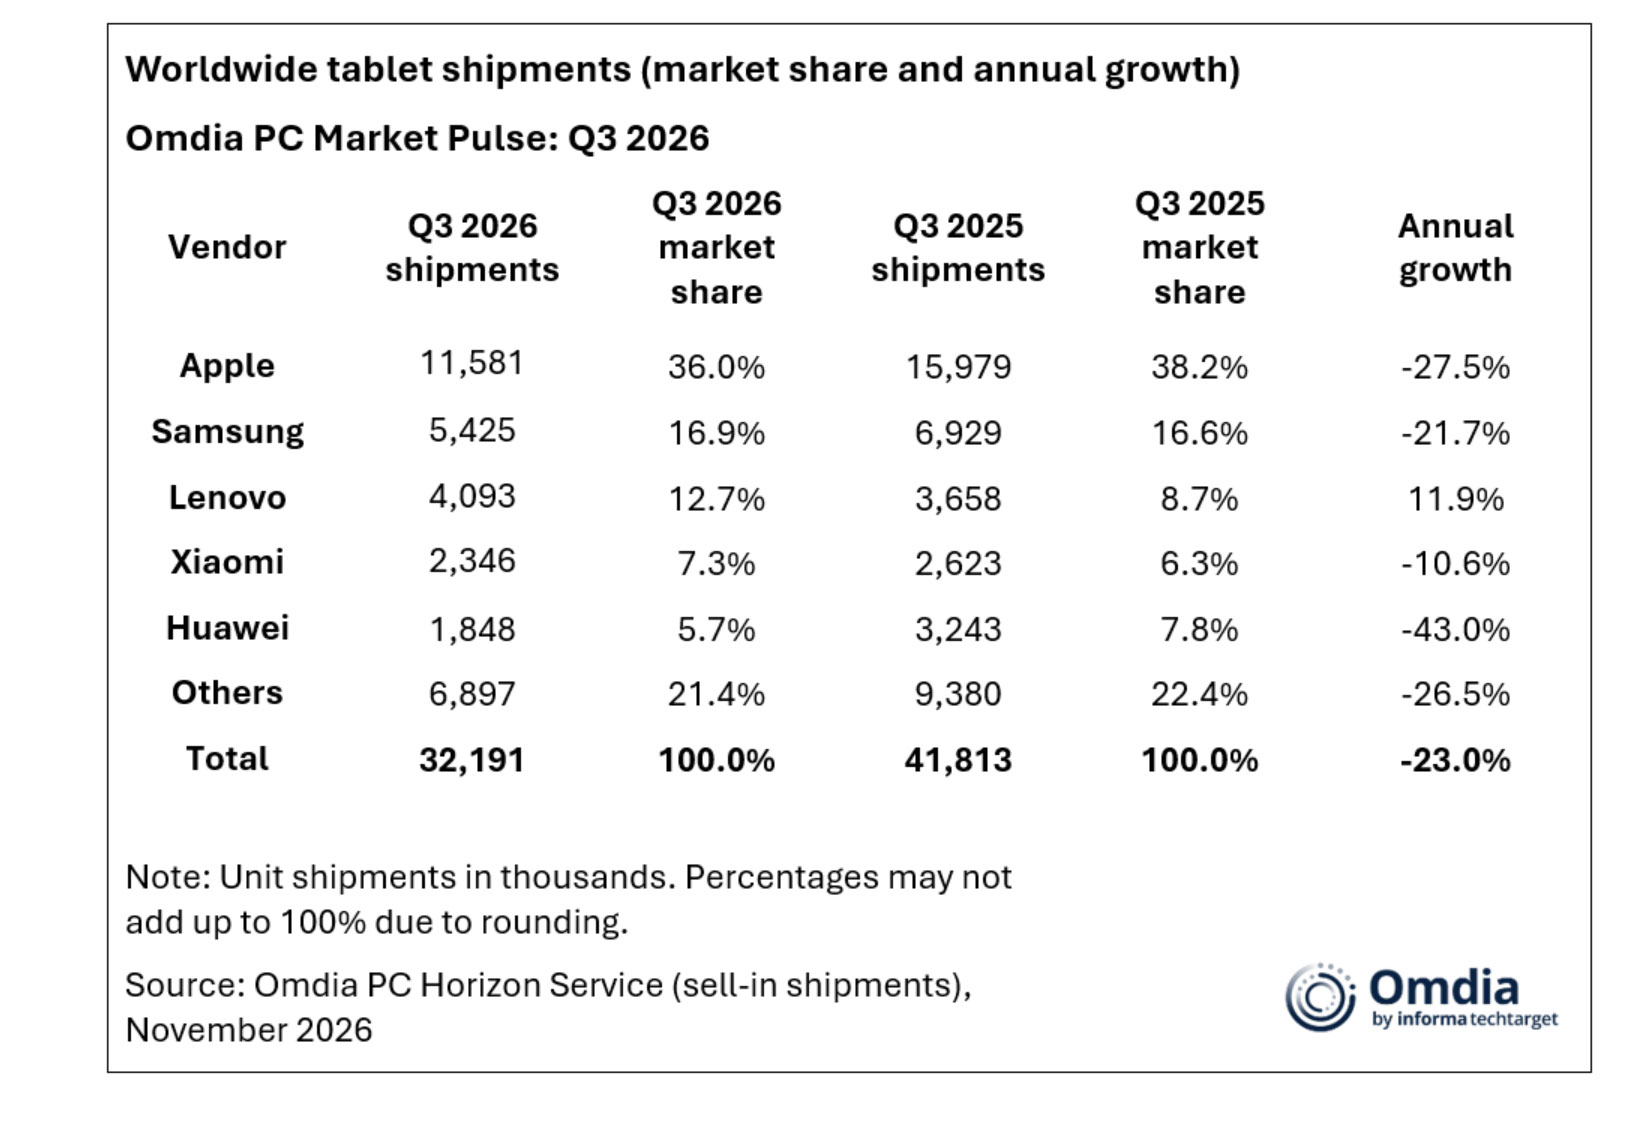
Il mercato dei tablet crolla. E Apple, che continua a dominarlo, fa persino peggio dei concorrenti. I dati arrivano da Omdia, secondo cui tra luglio e settembre 2026 sono stati spediti nel mondo 32,2 milioni di tablet, il 23% in meno rispetto al 2025 e il livello più basso da quasi tre anni.
Il risultato globale è pesantemente influenzato proprio da Apple, che ha spedito appena 11,6 milioni di iPad contro quasi 16 milioni dello stesso trimestre dello scorso anno. Significa 4,4 milioni di dispositivi in meno, con un calo del 27,5%. Quasi la metà della riduzione complessiva delle spedizioni mondiali è quindi riconducibile agli iPad.
Il peggioramento è evidente anche confrontando questi numeri con quelli del secondo trimestre, pubblicati ad agosto. Tra aprile e giugno il mercato aveva perso il 9,9%, mentre le spedizioni di iPad erano diminuite soltanto del 7,5%. In appena tre mesi Apple è passata dal resistere meglio del mercato al perdere più dei concorrenti, con una flessione annuale delle spedizioni quasi quadruplicata.
Apple resta leader, ma i concorrenti guadagnano terreno
Nonostante la flessione, il primato di Apple non è in discussione. Cupertino conserva il 36% del mercato e spedisce più del doppio dei tablet di Samsung, seconda con 5,4 milioni di unità e una quota del 16,9%.
Ma Samsung sta resistendo meglio di Apple alla contrazione del mercato: le sue spedizioni sono diminuite del 21,7% e la quota è leggermente cresciuta, dal 16,6% al 16,9%.
Ancora più significativo il risultato di Lenovo, unico produttore tra i primi cinque a crescere. Le spedizioni sono aumentate dell’11,9% e la quota è salita dall’8,7% al 12,7%.
Anche Xiaomi, quarta con 2,3 milioni di unità, guadagna quota nonostante un calo delle spedizioni del 10,6%. Huawei, invece, registra la flessione più pesante, pari al 43%.
Apple mantiene quindi un vantaggio molto ampio, ma Samsung, Lenovo e Xiaomi stanno aumentando il proprio peso relativo, mentre Cupertino perde oltre due punti percentuali di quota in un anno.
Perché anche gli iPad soffrono la crisi
Secondo Omdia, dietro la contrazione del mercato ci sono soprattutto le persistenti difficoltà nella fornitura di componenti e una domanda debole. I problemi della filiera limitano la capacità dei produttori di aggiornare i dispositivi, mentre i consumatori tendono a rinviare gli acquisti.
Le difficoltà di approvvigionamento erano state segnalate anche da Apple, che durante la presentazione dei risultati fiscali di luglio aveva avvertito di un peggioramento della situazione nel trimestre di settembre, con ripercussioni su iPhone, iPad e Mac.
Un ulteriore segnale arriva dai risultati fiscali presentati il 2 novembre: i ricavi degli iPad sono diminuiti del 10,4%, mentre quelli di iPhone e Mac sono cresciuti sensibilmente. Il dato va però letto con cautela, anche alla luce degli aumenti dei listini introdotti a giugno. Le informazioni finanziarie diffuse da Apple non consentono infatti di ricostruire con precisione l’andamento delle unità distribuite nei canali commerciali, sul quale si concentrano le rilevazioni di Omdia.
Per Apple si aggiunge una questione legata ai prodotti. Gli aggiornamenti della gamma iPad sono spesso diventati poco incisivi, concentrati soprattutto su processori più potenti e miglioramenti che nell’utilizzo quotidiano non sempre giustificano la sostituzione di un modello ancora perfettamente funzionante. Le differenze tra una generazione e la successiva si sono assottigliate, mentre gli iPad già in circolazione continuano a svolgere senza difficoltà gran parte delle attività per le quali vengono acquistati.
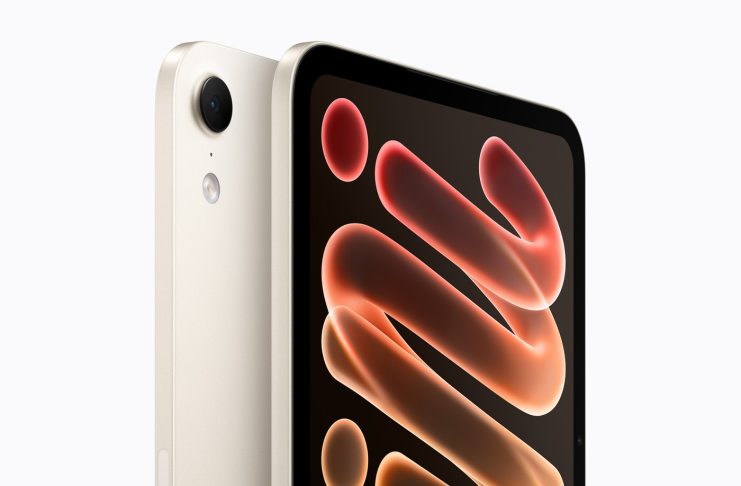
Una novità più interessante è rappresentata dal nuovo iPad mini OLED, presentato a fine ottobre, che introduce uno schermo completamente nuovo e un processore A20 Pro. È un aggiornamento più significativo rispetto ai semplici cambi di chip, ma arriva con un prezzo più elevato rispetto al modello precedente e si rivolge a una fascia specifica del mercato.
Himani Mukka, Research Manager di Omdia, cita anche i Galaxy Tab S12 di Samsung e gli Xiaomi Pad 9 tra i nuovi prodotti della seconda metà del 2026. Ma secondo gli analisti, nel complesso i lanci recenti non stanno producendo una ripresa degli acquisti.
Le prospettive restano difficili. Omdia ritiene che i vincoli di fornitura possano peggiorare ulteriormente nel 2027, spingendo i produttori a dare priorità ad altre categorie di dispositivi. Una ripresa significativa del mercato non è prevista prima del 2028.