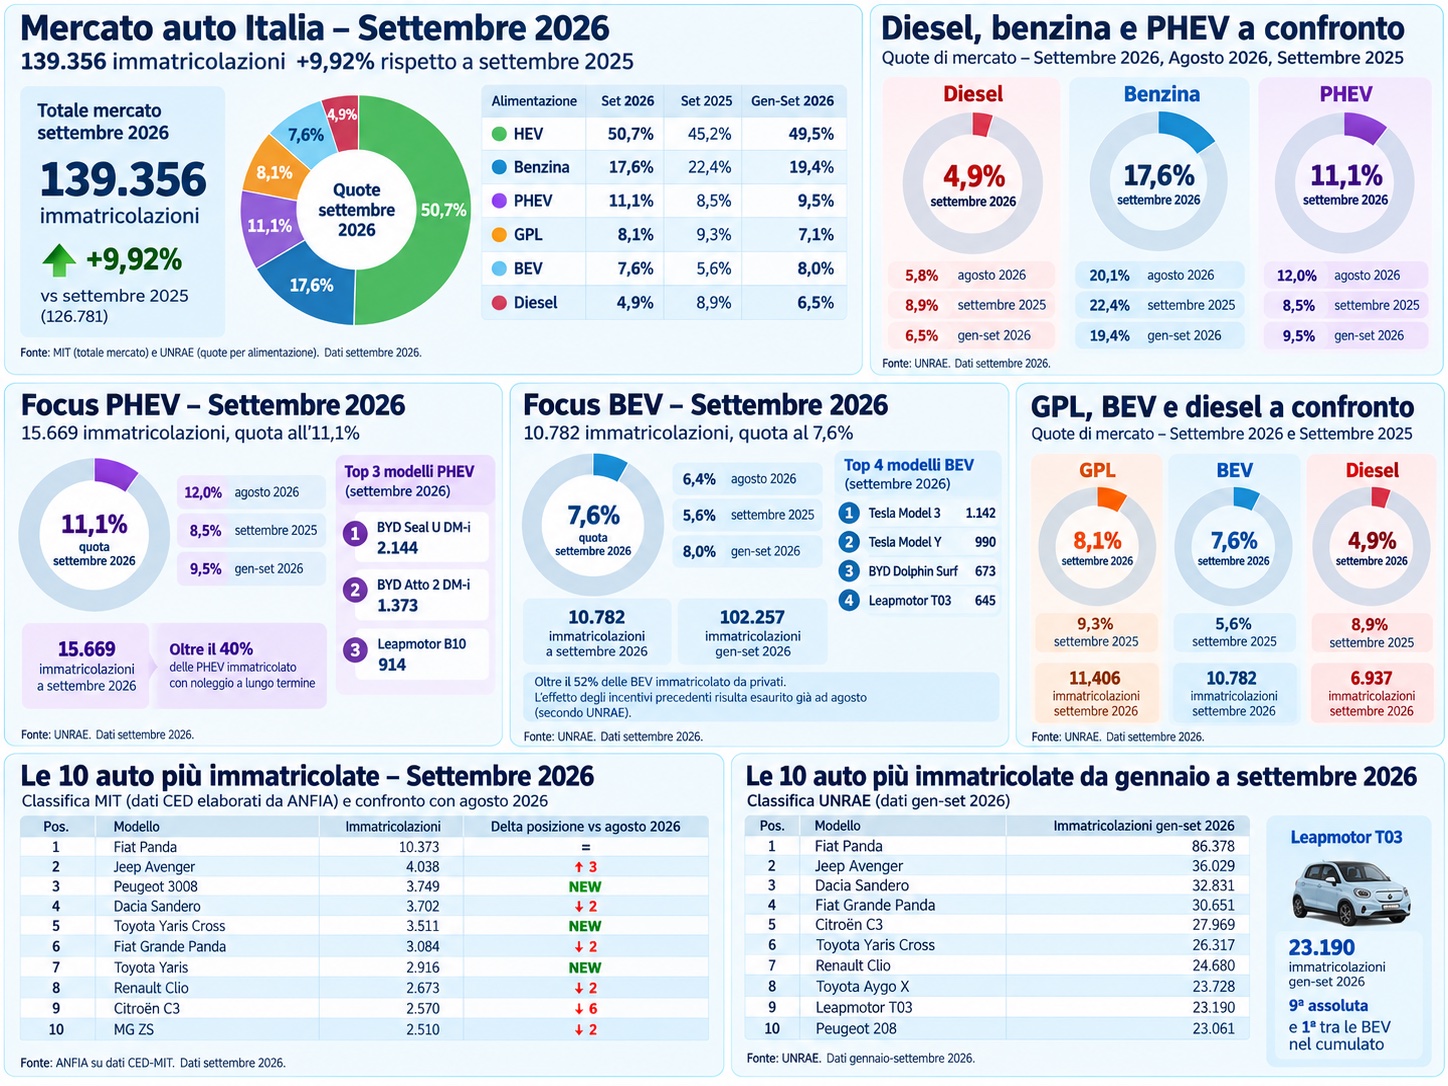
A settembre 2026 il mercato auto italiano torna a crescere con 139.356 immatricolazioni, +9,9% su base annua. Il dato più interessante è però nella composizione delle vendite: le ibride raggiungono il 50,7%, le elettriche pure risalgono al 7,6%, mentre il diesel scende sotto il 5%. Le classifiche UNRAE mostrano anche forti differenze tra il dato del mese e il cumulato: Tesla Model 3 guida le BEV a settembre, mentre Leapmotor T03 resta prima da gennaio.
Il mercato automobilistico italiano torna a crescere con maggiore decisione: secondo i dati del Ministero delle Infrastrutture e dei Trasporti nel settembre 2026 sono state immatricolate 139.356 autovetture, contro le 126.781 dello stesso mese del 2025. L’aumento è del 9,9%.
Nei primi nove mesi del 2026 le immatricolazioni raggiungono 1.268.964 unità, l’8,7% in più rispetto allo stesso periodo dello scorso anno. Il recupero non riporta però il mercato ai livelli precedenti alla pandemia: UNRAE calcola ancora una distanza del 13,6% rispetto al 2019.
La trasformazione più evidente riguarda quello che gli italiani stanno comprando. A settembre più di un’auto nuova su due è ibrida, mentre il diesel scende sotto il 5% e le elettriche pure recuperano rispetto ad agosto arrivando al 7,6%. Le ibride plug-in mantengono una quota superiore all’11%.
Una nuova auto su due è ibrida
La quota delle ibride HEV raggiunge il 50,7% secondo il metodo UNRAE. A settembre 2025 era il 45,2% e ad agosto 2026 il 46,9%. Nel cumulato gennaio-settembre le HEV raggiungono il 49,5% del mercato.
La crescita dell’ibrido coincide con una forte contrazione delle alimentazioni tradizionali. La benzina passa dal 22,4% di settembre 2025 al 17,6%, mentre il diesel scende dall’8,9% al 4,9%.
| Alimentazione | Set. 2026 | Ago. 2026 | Set. 2025 | Gen-set 2026 |
|---|---|---|---|---|
| HEV | 50,7% | 46,9% | 45,2% | 49,5% |
| Benzina | 17,6% | 20,1% | 22,4% | 19,4% |
| PHEV + REx | 11,1% | 12,0% | 8,5% | 9,5% |
| GPL | 8,1% | 8,8% | 9,3% | 7,1% |
| BEV | 7,6% | 6,4% | 5,6% | 8,0% |
| Diesel | 4,9% | 5,8% | 8,9% | 6,5% |
Fonte: UNRAE, Struttura del mercato – settembre 2026. Metodo UNRAE.
HEV = Hybrid Electric Vehicle, ibrida tradizionale che non si ricarica alla presa;
MHEV = Mild Hybrid Electric Vehicle, con motore elettrico di supporto al termico;
FHEV = Full Hybrid Electric Vehicle, capace di muoversi per brevi tratti anche in elettrico;
PHEV = Plug-in Hybrid Electric Vehicle, ibrida con batteria ricaricabile alla presa;
BEV = Battery Electric Vehicle, auto esclusivamente elettrica;
REx = Range Extender, elettrica con un motore termico impiegato principalmente per produrre energia;
EREV = Extended Range Electric Vehicle, definizione usata per veicoli a trazione prevalentemente elettrica nei quali il motore termico prolunga l’autonomia;
GPL = Gas di Petrolio Liquefatto.
Nota: le definizioni REx ed EREV possono variare leggermente a seconda del costruttore. In genere indicano veicoli in cui la trazione è affidata soprattutto al motore elettrico e il motore termico serve ad aumentare l’autonomia producendo energia.
Le ibride più immatricolate
La Panda domina anche la classifica HEV con oltre 10.000 unità nel mese. Toyota Yaris Cross e Peugeot 3008 completano il podio. Il confronto con il 2025 permette anche di vedere l’arrivo di modelli che dodici mesi fa non avevano ancora volumi significativi.
| Pos. | Modello HEV | Set. 2026 | Set. 2025 | Gen-set 2026 | Gen-set 2025 |
|---|---|---|---|---|---|
| 1 | Fiat Panda | 10.376 | 7.667 | 86.350 | 81.889 |
| 2 | Toyota Yaris Cross | 3.678 | 3.088 | 26.317 | 26.863 |
| 3 | Peugeot 3008 | 3.522 | 1.486 | — | — |
| 4 | Toyota Yaris | 2.918 | 2.776 | 22.257 | 26.066 |
| 5 | Jeep Avenger | 2.291 | 2.995 | 25.975 | 20.125 |
| 6 | Toyota Aygo X | 2.042 | 0 | 23.333 | 0 |
| 7 | Volkswagen T-Roc | 1.900 | 0 | 19.509 | 0 |
| 8 | MG ZS | 1.794 | 1.211 | 14.167 | 9.838 |
| 9 | Nissan Qashqai | 1.783 | 1.245 | 14.986 | 13.583 |
| 10 | Fiat 500 | 1.435 | 0 | — | — |
Fonte: UNRAE, Top 10 per alimentazione – settembre 2026. Le colonne cumulative riportano la Top 10 gennaio-settembre pubblicata da UNRAE; “—” indica che il modello non compare nella Top 10 cumulata.
La classifica HEV mette insieme modelli molto diversi per dimensioni e impostazione. La Fiat Panda Hybrid continua a sfruttare il vantaggio di un prezzo e di dimensioni da vera citycar, mentre Toyota Yaris Cross conferma quanto il formato B-SUV full hybrid sia ormai centrale nel mercato italiano. Interessante anche la presenza della Jeep Avenger, che nella gamma viene proposta con più alimentazioni e riesce quindi a intercettare pubblici diversi.
Il Nissan Qashqai e-POWER rappresenta invece un approccio differente all’elettrificazione: il motore termico produce energia, mentre sono le ruote a essere mosse dal motore elettrico. Per chi arriva da benzina o diesel significa mantenere il rifornimento tradizionale, con una risposta alla guida più vicina a quella di un’elettrica.
Diesel sotto il 5%, la benzina perde quasi cinque punti in un anno
Il dato più netto riguarda il diesel. A settembre rappresenta appena il 4,9% delle nuove immatricolazioni, contro l’8,9% di dodici mesi prima. In volumi UNRAE conta 6.937 vetture diesel, contro 11.464 di settembre 2025.
Nel cumulato gennaio-settembre la quota scende dal 9,7% del 2025 al 6,5% del 2026. Il diesel continua ad avere spazio soprattutto sui SUV e sui modelli destinati a percorrenze elevate, ma a settembre meno di una nuova auto ogni venti utilizza questa alimentazione.
Le diesel più immatricolate
| Pos. | Modello diesel | Set. 2026 | Set. 2025 | Gen-set 2026 | Gen-set 2025 |
|---|---|---|---|---|---|
| 1 | Volkswagen Tiguan | 789 | 1.028 | 7.132 | 9.534 |
| 2 | Mercedes GLA | 750 | 975 | 7.673 | 7.243 |
| 3 | Audi Q3 | 527 | 432 | 7.722 | 6.592 |
| 4 | BMW X1 | 429 | 310 | 4.488 | 5.259 |
| 5 | Audi A3 | 421 | 540 | 3.096 | 4.911 |
| 6 | Skoda Octavia | 378 | 367 | 3.414 | 3.128 |
| 7 | Volkswagen Golf | 291 | 255 | 3.467 | 3.712 |
| 8 | BMW Serie 1 | 248 | 380 | 2.710 | 3.734 |
| 9 | Mercedes Classe A | 238 | 360 | 3.025 | 2.715 |
| 10 | Skoda Karoq | 183 | 190 | — | — |
Fonte: UNRAE, Top 10 per alimentazione – settembre 2026. Elaborazioni su dati al 30 settembre 2026.
Il primo posto della Volkswagen Tiguan è significativo anche perché la stessa generazione viene proposta con motorizzazioni mild hybrid e plug-in. Il diesel resta quindi soprattutto nella fascia dei SUV medi e premium, dove autonomia autostradale, percorrenze elevate e disponibilità di versioni aziendali continuano ad avere un peso maggiore che nelle utilitarie.
Le auto a benzina più immatricolate
La benzina passa dal 22,4% al 17,6% del mercato in dodici mesi. Le immatricolazioni scendono da 28.749 a 24.779, mentre nel cumulato gennaio-settembre il calo porta i volumi da 297.332 a 248.910 unità.
| Pos. | Modello benzina | Set. 2026 | Set. 2025 | Gen-set 2026 | Gen-set 2025 |
|---|---|---|---|---|---|
| 1 | Citroën C3 | 1.736 | 1.636 | 18.803 | 26.839 |
| 2 | Volkswagen T-Cross | 1.716 | 1.485 | 18.010 | 16.571 |
| 3 | Jeep Avenger | 1.696 | 1.691 | 9.032 | 16.121 |
| 4 | Fiat Grande Panda | 1.686 | 0 | 12.484 | 0 |
| 5 | Opel Corsa | 1.415 | 1.249 | 13.647 | 15.135 |
| 6 | Volkswagen Polo | 1.302 | 673 | — | — |
| 7 | Peugeot 208 | 1.172 | 976 | 11.958 | 15.030 |
| 8 | Kia Picanto | 1.059 | 1.176 | 9.198 | 8.506 |
| 9 | Skoda Kamiq | 845 | 868 | — | — |
| 10 | Skoda Fabia | 781 | 1.022 | 8.218 | 8.576 |
Fonte: UNRAE, Top 10 per alimentazione – settembre 2026. Elaborazioni su dati al 30 settembre 2026.
La graduatoria benzina evidenzia invece quanto il segmento B continui a contare in Italia. Jeep Avenger è un caso interessante perché compare anche tra le ibride e nella Top 10 generale, mentre Fiat Grande Panda è stata progettata fin dall’inizio con una gamma che comprende versioni ibride ed elettriche. Per Peugeot 208, Opel Corsa e Citroën C3 il confronto avviene sempre più spesso tra motorizzazioni tradizionali ed elettrificate all’interno dello stesso segmento di prezzo e dimensioni.
Le ibride plug-in restano sopra l’11%
Le PHEV e range extender totalizzano 15.669 immatricolazioni e raggiungono una quota dell’11,1%. È leggermente inferiore al valore di agosto, ma nettamente superiore all’8,5% di settembre 2025.
Nel cumulato gennaio-settembre le plug-in raggiungono 122.495 unità, contro 70.805 dello stesso periodo del 2025. La quota passa così dal 6% al 9,5%.
La composizione degli acquirenti aiuta però a interpretare il dato: il noleggio a lungo termine ha un peso particolarmente elevato in questa alimentazione.
Le PHEV e range extender più immatricolate
| Pos. | Modello PHEV/REx | Set. 2026 | Set. 2025 | Gen-set 2026 | Gen-set 2025 |
|---|---|---|---|---|---|
| 1 | BYD Seal U DM-i | 2.144 | 1.836 | 12.321 | 10.801 |
| 2 | BYD Atto 2 DM-i | 1.373 | 0 | 16.089 | 0 |
| 3 | Leapmotor B10 | 914 | 0 | — | — |
| 4 | Geely Starray | 686 | 0 | 3.554 | 0 |
| 5 | BMW X1 | 551 | 1.016 | 5.493 | 5.046 |
| 6 | Jaecoo 7 | 544 | 557 | 3.896 | 2.614 |
| 7 | Volkswagen Tiguan | 511 | 592 | 6.724 | 3.877 |
| 8 | Audi Q3 | 493 | 2 | 4.180 | 91 |
| 9 | Omoda 9 | 471 | 339 | 4.517 | 836 |
| 10 | BYD Seal 6 | 435 | 0 | 3.296 | 85 |
Fonte: UNRAE, Top 10 per alimentazione – settembre 2026. Metodo UNRAE.
La presenza di due BYD ai primi due posti rende visibile la rapidità con cui il costruttore cinese sta crescendo nel plug-in. BYD Seal U DM-i e BYD Atto 2 DM-i utilizzano la strategia Super Hybrid DM-i, che punta a coprire una parte consistente dell’uso quotidiano in elettrico senza rinunciare al motore termico per i viaggi lunghi. La stessa tecnologia è ormai uno dei pilastri dell’espansione europea di BYD.
Da notare anche la Volkswagen Tiguan eHybrid: la nuova generazione porta una batteria più capiente e un’autonomia elettrica dichiarata nell’ordine dei 100 km, mostrando come le PHEV più recenti stiano cercando di rendere più realistico l’uso quotidiano a zero emissioni locali.
Le elettriche recuperano dopo agosto
Le BEV salgono al 7,6%, contro il 6,4% di agosto e il 5,6% di settembre 2025. Le immatricolazioni del mese sono 10.782 e nei primi nove mesi dell’anno arrivano a 102.257, contro 61.253 dello stesso periodo del 2025.
Il dato di settembre segna quindi un recupero rispetto all’estate, ma rimane leggermente inferiore alla quota media dell’8% registrata dall’inizio dell’anno.
Le elettriche più immatricolate
| Pos. | Modello BEV | Set. 2026 | Set. 2025 | Gen-set 2026 | Gen-set 2025 |
|---|---|---|---|---|---|
| 1 | Tesla Model 3 | 1.142 | 656 | 4.939 | 4.503 |
| 2 | Tesla Model Y | 990 | 794 | 5.422 | 4.268 |
| 3 | BYD Dolphin Surf | 673 | 267 | 4.910 | 972 |
| 4 | Leapmotor T03 | 645 | 261 | 23.190 | 1.951 |
| 5 | BMW iX1 | 412 | 184 | 2.333 | 2.135 |
| 6 | BMW iX3 | 291 | 0 | — | — |
| 7 | Leapmotor B03X | 247 | 0 | — | — |
| 8 | Volvo EX30 | 217 | 220 | 1.647 | 1.537 |
| 9 | Audi Q4 | 211 | 165 | — | — |
| 10 | Toyota C-HR | 192 | 0 | — | — |
Fonte: UNRAE, Top 10 per alimentazione – settembre 2026. Le classifiche mensile e cumulata sono elaborate separatamente; “—” indica che il modello non compare nella Top 10 cumulata.
Il podio mensile racconta anche una maggiore varietà dell’offerta elettrica. Tesla Model 3 e Model Y restano riferimenti nelle fasce superiori, mentre la BYD Dolphin Surf presidia la parte più accessibile del mercato. La Leapmotor T03, quarta a settembre ma nettamente prima nel cumulato, mostra invece quanto prezzo e incentivi abbiano potuto incidere sui volumi di una citycar elettrica.
Tra i nuovi ingressi, la BMW iX3 porta anche la nuova impostazione digitale BMW con forte riduzione dei pulsanti fisici. È un modello di fascia molto diversa rispetto a T03 e Dolphin Surf, segno che la crescita BEV del mese non è concentrata in un’unica categoria di prezzo. Buon esordio della Leapmotor B03X, un modello B-SUV che ci aspettiamo salga le classifiche visti i gusti e le esigenze degli utenti italiani e il prezzo di lancio molto vantaggioso. Esordio anche Toyota C-HR su una fascia di prezzo superiore.
Il dato più particolare riguarda la Leapmotor T03: è quarta nel solo mese di settembre con 645 unità, ma rimane nettamente prima nel cumulato BEV con 23.190 immatricolazioni.
Il ruolo degli incentivi
Il recupero delle elettriche di settembre arriva dopo un agosto nel quale ANFIA aveva sottolineato il rallentamento delle BEV in assenza del sostegno degli incentivi all’acquisto. La quota era scesa al 6,4%.
Il passaggio dal 6,4% di agosto al 7,6% di settembre mostra quindi un recupero della domanda, ma non basta da solo a indicare un nuovo cambio strutturale: il dato cumulato 2026 rimane più alto, all’8%.
GPL ancora davanti alle elettriche
Il GPL scende dall’8,8% di agosto all’8,1% di settembre e perde terreno anche rispetto al 9,3% registrato un anno prima.
Le immatricolazioni sono 11.406, contro le 11.926 del settembre 2025. Il GPL rimane quindi leggermente davanti alle BEV, ferme a 10.782 unità, e nettamente sopra il diesel.
Le auto GPL più immatricolate
| Pos. | Modello GPL | Set. 2026 | Set. 2025 | Gen-set 2026 | Gen-set 2025 |
|---|---|---|---|---|---|
| 1 | Dacia Sandero | 3.533 | 3.738 | 29.086 | 33.727 |
| 2 | Dacia Duster | 1.685 | 2.030 | 15.810 | 22.204 |
| 3 | Renault Captur | 1.011 | 1.260 | 8.711 | 11.329 |
| 4 | Renault Clio | 881 | 934 | 6.511 | 9.194 |
| 5 | DR DR5 | 667 | 0 | 4.015 | 0 |
| 6 | Hyundai i20 | 540 | 170 | — | — |
| 7 | Kia Sportage | 418 | 284 | 2.825 | 2.236 |
| 8 | DR DR 3.0 | 362 | 81 | — | — |
| 9 | Kia Picanto | 339 | 247 | 1.993 | 2.199 |
| 10 | Dacia Jogger | 302 | 318 | 2.524 | 3.657 |
Fonte: UNRAE, Top 10 per alimentazione – settembre 2026. Metodo UNRAE.
La concentrazione del GPL su pochi modelli è evidente: Dacia Sandero e Duster da sole raccolgono una quota rilevante delle immatricolazioni della categoria. Per chi percorre molti chilometri e non può ricaricare a casa, il GPL continua a mantenere un vantaggio pratico legato al costo del carburante e alla rete di distribuzione, soprattutto nelle fasce di prezzo più sensibili.
Le 10 auto più immatricolate a settembre
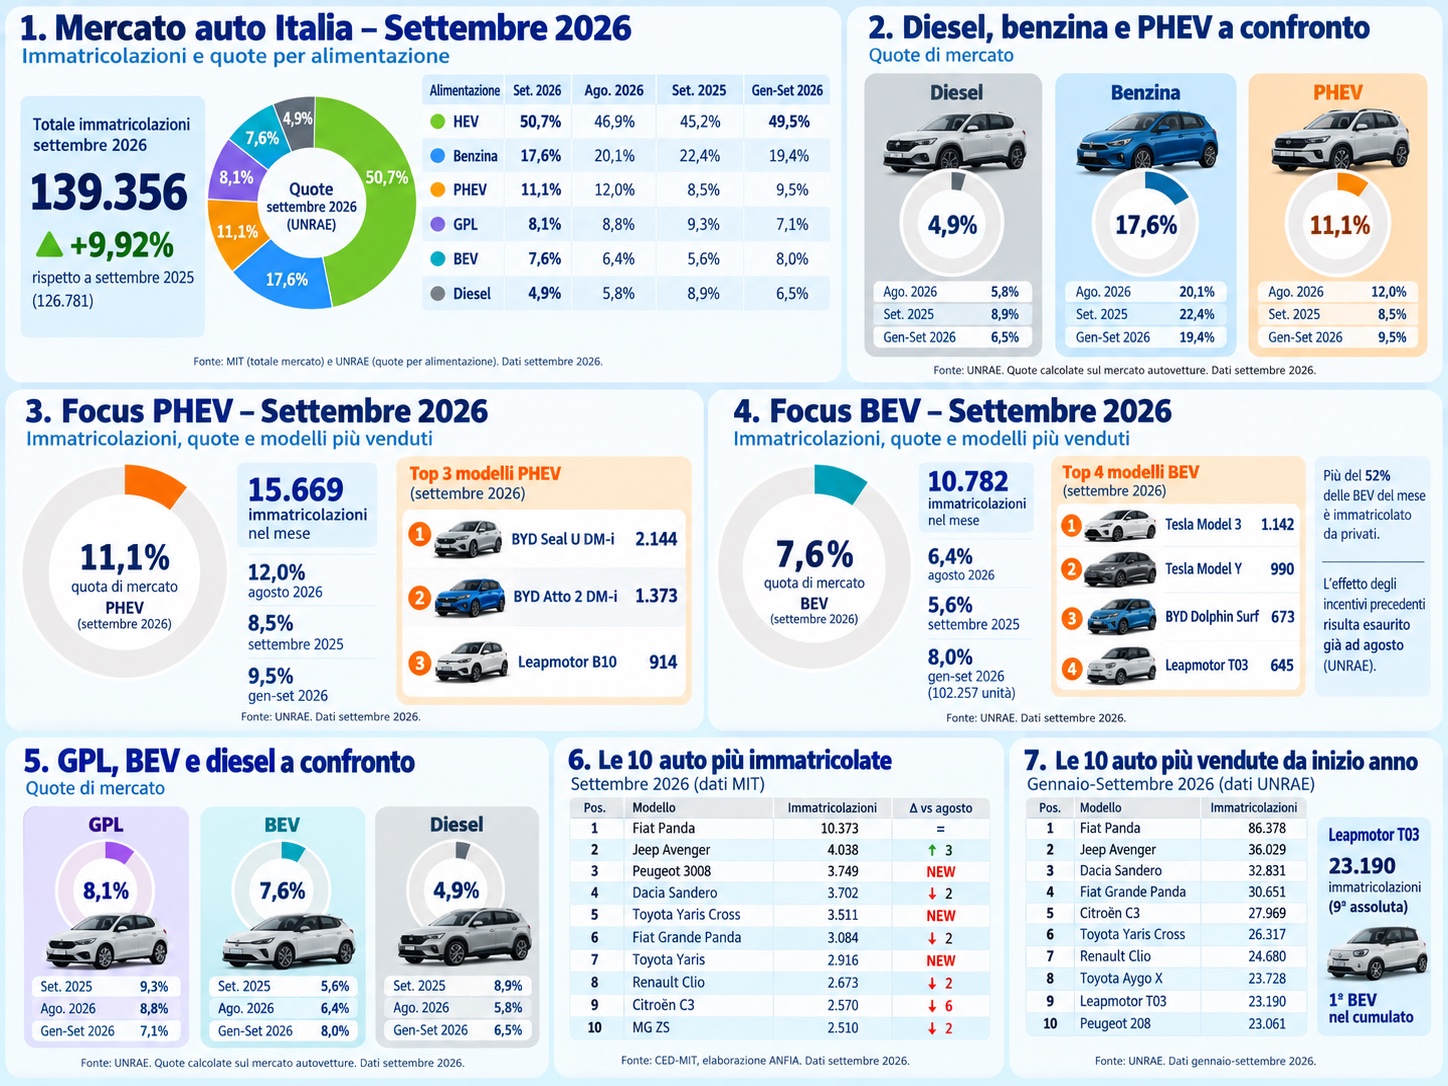
La Fiat Panda resta nettamente il modello più immatricolato in Italia. Nella classifica CED-MIT elaborata da ANFIA raggiunge 10.373 unità.
Alle sue spalle la graduatoria cambia parecchio rispetto ad agosto. Jeep Avenger passa dal quinto al secondo posto, mentre Peugeot 3008, Toyota Yaris Cross e Toyota Yaris entrano nella Top 10 mensile.
| Pos. | Modello | Set. 2026 | Pos. agosto | Delta posizione |
|---|---|---|---|---|
| 1 | Fiat Panda | 10.373 | 1 | = |
| 2 | Jeep Avenger | 4.038 | 5 | ↑ 3 |
| 3 | Peugeot 3008 | 3.749 | — | NEW |
| 4 | Dacia Sandero | 3.702 | 2 | ↓ 2 |
| 5 | Toyota Yaris Cross | 3.511 | — | NEW |
| 6 | Fiat Grande Panda | 3.084 | 4 | ↓ 2 |
| 7 | Toyota Yaris | 2.916 | — | NEW |
| 8 | Renault Clio | 2.673 | 6 | ↓ 2 |
| 9 | Citroën C3 | 2.570 | 3 | ↓ 6 |
| 10 | MG ZS | 2.510 | 8 | ↓ 2 |
Fonte: CED – Ministero delle Infrastrutture e dei Trasporti. Top 10 elaborate dall’Area Studi e Statistiche ANFIA; dati provvisori al 30 settembre 2026. Delta elaborato da Macitynet confrontando la Top 10 di agosto.
La graduatoria generale mostra anche la forza dei modelli disponibili con più motorizzazioni. Jeep Avenger sale al secondo posto assoluto e può intercettare clienti benzina, ibridi ed elettrici; la Fiat Grande Panda segue la stessa logica con versioni ibride ed elettriche. La presenza contemporanea di Toyota Yaris e Yaris Cross conferma invece il peso delle full hybrid tradizionali nelle vendite ai privati.
Le auto più vendute dall’inizio dell’anno
Nel Top 50 UNRAE dei primi nove mesi la Fiat Panda resta largamente prima con 86.378 immatricolazioni. Jeep Avenger è seconda con 36.029 unità e Dacia Sandero terza con 32.831.
La presenza più particolare nella Top 10 assoluta è quella della Leapmotor T03: con 23.190 immatricolazioni è nona nel mercato complessivo e prima tra le elettriche nel cumulato.
| Pos. | Modello | Gen-set 2026 |
|---|---|---|
| 1 | Fiat Panda | 86.378 |
| 2 | Jeep Avenger | 36.029 |
| 3 | Dacia Sandero | 32.831 |
| 4 | Fiat Grande Panda | 30.651 |
| 5 | Citroën C3 | 27.969 |
| 6 | Toyota Yaris Cross | 26.317 |
| 7 | Renault Clio | 24.680 |
| 8 | Toyota Aygo X | 23.728 |
| 9 | Leapmotor T03 | 23.190 |
| 10 | Peugeot 208 | 23.061 |
Fonte: UNRAE, Top 50 modelli – settembre 2026. Elaborazioni UNRAE su dati al 30 settembre 2026.
Nel dato cumulato emerge ancora meglio la diversificazione del mercato. Fiat Panda conserva un vantaggio enorme, ma alle sue spalle convivono B-SUV, utilitarie e modelli elettrici. La nona posizione della Leapmotor T03 è particolarmente significativa perché porta una BEV di segmento A nella Top 10 assoluta, mentre Grande Panda e Yaris Cross mostrano due strade differenti all’elettrificazione dei modelli compatti.
Privati, noleggio e flotte spiegano parte dei movimenti
La lettura delle sole alimentazioni non restituisce tutto quello che sta accadendo. A settembre i privati rappresentano il 55,9% delle immatricolazioni, mentre il noleggio a lungo termine arriva al 21,5%.
Il noleggio a breve termine sale al 2,9%, le società si attestano al 5,7% e le autoimmatricolazioni raggiungono il 13,9%.
Le differenze sono importanti soprattutto per interpretare PHEV e BEV. Le plug-in hanno una presenza particolarmente elevata nel noleggio a lungo termine, mentre per le elettriche pure il peso dei clienti privati è superiore.
Settembre accelera dopo il rallentamento estivo
Il +9,9% di settembre arriva dopo un agosto molto meno brillante. Il mese precedente aveva chiuso a +3,2%, ma disponeva di 21 giorni lavorativi contro i 20 di agosto 2025. ANFIA ha calcolato che, a parità di giorni lavorativi, agosto avrebbe registrato una flessione dell’1,7%.
Settembre mostra quindi una ripresa dei volumi dopo il rallentamento estivo. Il cumulato dei primi nove mesi rimane in crescita dell’8,7% rispetto al 2025, ma il mercato non ha ancora recuperato i livelli del 2019.